Разширена застраховка Гражданска Отговорност на автомобила с допълнителни покрития. Има ли място за такъв продукт в България?
По пътищата в България се движат много автомобили, които имат само задължителната „Гражданска отговорност“. Собствениците им не сключват Каско по различни причини, автомобилът е по-стар, стойността му не е висока, застраховката им се струва скъпа или просто не искат да плащат за толкова много покрития. Но това, че един човек няма Каско, означава ли, че няма нужда от никаква защита за собствения си автомобил? Ами ако можеше да избере само това, което го притеснява най-много?
Между ГО и пълното Каско има място за още един избор
Гражданска отговорност покрива отговорността ни за причинени вреди на други лица при условията на закона. Тя не е застраховка за щетите по собствения ни автомобил. За това служи Каското, което покрива определени рискове според избрания вариант и условията на застрахователя.
Но защо изборът на клиента трябва да се свежда до задължителна ГО или Каско, ако той има нужда само от едно-две конкретни покрития?
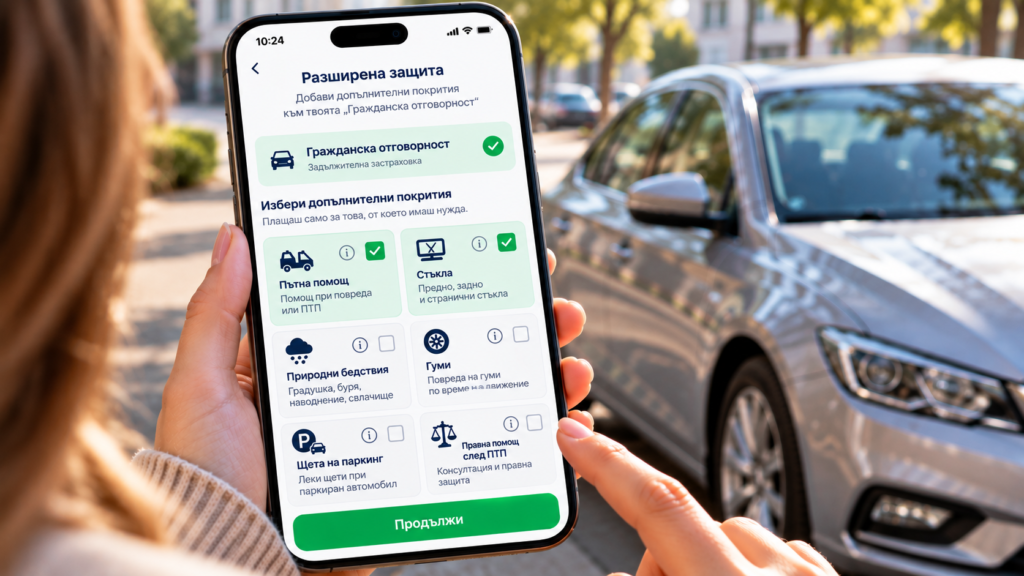
Попаднах на интересен пример от Нигерия, където е представен автомобилен продукт, който стои между базовата задължителна застраховка и пълното Каско. Това ме накара да се замисля дали подобен подход няма място и у нас. Модулна автомобилна застраховка, при която към задължителната ГО клиентът сам избира допълнителни защити.
Как би изглеждало това на практика?
Представете си човек с 12-годишен автомобил. Не иска пълно Каско, но пътува често извън града и най-много се притеснява колата да не го остави на пътя. Той би избрал само пътна помощ. Друг собственик живее в район, в който почти всяко лято има силни градушки. Неговото притеснение е съвсем различно – иска защита при природни бедствия. Трети паркира всеки ден на улицата и би предпочел покритие за счупено стъкло или определени малки паркинг щети. Като възможни модули можем да си представим още защита за гуми или правна помощ след ПТП. Разбира се, всеки такъв риск трябва да бъде ясно определен, оценен и предложен при конкретни условия от застрахователя. Идеята не е всеки да купува всичко. Точно обратното, а да плаща само за защитата, която действително иска.
Звучи добре, но тук идват и въпросите
На пръв поглед моделът има предимства. Началният разход може да бъде по-нисък, човек разбира за какво плаща и дори собственик на по-стар автомобил би могъл да получи някаква допълнителна защита. Ако предложим десет различни модула, няма ли да объркаме клиента още повече? Ако човек добави пет-шест покрития, няма ли цената вече да се доближи до тази на Каско? А дали ще разбере, че избраните два риска не означават, че автомобилът му е защитен при всяка щета? Затова според мен такъв модел би имал смисъл само ако е максимално ясен. Какво купувам, какво не купувам, какъв е лимитът и в кои случаи застрахователят плаща?
Защото при застраховането най-неприятната изненада идва, когато настъпи щета и човек разбере, че точно тя не е покрита.
Има ли бъдеще подобна идея в България?
Не знам! Не знам дали българските застрахователи биха проявили интерес към точно такъв модел. Отделни допълнителни покрития и ограничени варианти на автомобилно застраховане и сега се предлагат, но въпросът ми е за нещо по-различно, клиентът сам да може лесно да избере и комбинира защитите си. За мен това е посока, която си заслужава да бъде обсъдена. Не защото непременно е по-добра от Каското, а защото хората имат различни автомобили, различни възможности и различни притеснения. Може би бъдещето не е в още един стандартен автомобилен продукт, а в това клиентът сам да сглобява защитата си.
И ми е любопитно какво мислите вие.
Ако можехте към „Гражданска отговорност“ да добавите само две покрития, кои бихте избрали?